 Creditos
 Bus.Valor
 Conectar
 Bus.User

Churchill Downs gana 80 millones de dólares en el tercer trimestre de 2026


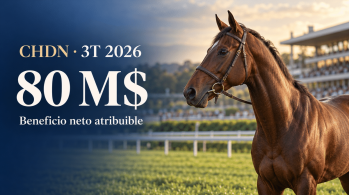
Churchill Downs cerró el tercer trimestre de 2026 con un beneficio neto atribuible de 80 millones de dólares, frente a los 38 millones del mismo período de 2025. El grupo de hipódromos, apuestas y casinos, cotizado en Nasdaq con el símbolo CHDN, obtuvo ingresos netos de 696 millones de dólares, 13 millones más que un año antes, con un crecimiento del 2%.
Las cuentas del trimestre terminado el 30 de septiembre, publicadas el 28 de octubre, sitúan el beneficio diluido por acción en 1,15 dólares, frente a 0,54 dólares. El avance del resultado contable es considerablemente superior al de los ingresos y al del EBITDA ajustado, por lo que las distintas magnitudes requieren una lectura separada.
El resultado contable y los ajustes
La comparación interanual del beneficio incluye un elemento relevante: el tercer trimestre de 2025 soportó un deterioro de los derechos de juego de Chasers de 35 millones de dólares después de impuestos. Este cargo no monetario afecta a la base de comparación y evita interpretar toda la mejora del beneficio como un incremento equivalente del rendimiento ordinario.
El beneficio neto atribuible ajustado fue de 86 millones de dólares, frente a 77 millones, mientras que el beneficio diluido ajustado por acción pasó de 1,09 a 1,23 dólares. Estas cifras no sustituyen al beneficio contable de 80 millones y a su correspondiente resultado por acción.
El EBITDA ajustado alcanzó 264 millones de dólares, frente a 262 millones, un aumento del 1%. Se trata de una medida no elaborada conforme a los principios contables estadounidenses y que incorpora ajustes específicos; no equivale al resultado operativo ni al flujo de caja. El resultado operativo contable se situó en 143 millones, frente a 98 millones.
Evolución desigual entre las actividades
En carreras en vivo y apuestas sobre carreras históricas, los ingresos procedentes de clientes externos alcanzaron 308 millones de dólares, frente a 300 millones. El EBITDA ajustado de esta división descendió de 116 a 111 millones. La mejora de la facturación, por tanto, no se tradujo en un avance de esta medida de rentabilidad.
Los servicios y soluciones de apuestas registraron ingresos de clientes externos de 116 millones de dólares, frente a 118 millones, y un EBITDA ajustado de 48 millones, frente a 46 millones. En casinos y otras actividades de juego, los ingresos externos aumentaron de 265 a 272 millones y el EBITDA ajustado pasó de 123 a 128 millones.
Las cifras de ingresos anteriores excluyen las operaciones entre negocios del propio grupo. Esa distinción permite compararlas con los ingresos consolidados sin sumar ventas internas que se eliminan al preparar las cuentas conjuntas.
Dividendo y nueva autorización de recompra
El consejo aprobó un dividendo anual de 0,469 dólares por acción, un 7% superior al del año anterior. El pago está previsto para el 5 de enero de 2027 y corresponde a los accionistas inscritos al cierre del 4 de diciembre de 2026. Es una distribución aprobada con fecha futura, no un desembolso ya realizado.
También autorizó un nuevo programa de recompra de hasta 750 millones de dólares. Este límite incluye los 306 millones que seguían disponibles del programa anterior al cierre del 27 de octubre; no son dos importes acumulables. La autorización tampoco significa que todas las compras se hayan ejecutado.
Durante el tercer trimestre sí se recompraron 570.169 acciones, con un coste total de 48 millones de dólares. Esta operación realizada debe distinguirse del margen de actuación que ofrece el nuevo programa.
Balance y caja en los nueve primeros meses
En el acumulado de enero a septiembre, los ingresos netos ascendieron a 2.339 millones de dólares, frente a 2.260 millones, y el beneficio atribuible fue de 404 millones, frente a 332 millones. Son cifras de nueve meses y no deben confundirse con las del tercer trimestre aislado.
El flujo de efectivo generado por las actividades operativas durante esos nueve meses fue de 660 millones de dólares, frente a 674 millones. Al cierre de septiembre, el efectivo y los equivalentes de efectivo sumaban 167 millones, frente a 201 millones al terminar 2025. Había, además, 92 millones de efectivo restringido, una partida separada que no debe presentarse como caja de libre disponibilidad.
La fotografía financiera combina así un aumento del beneficio contable, una mejora más moderada del EBITDA ajustado y un flujo operativo acumulado inferior al del año anterior. Cada indicador describe una dimensión distinta de las cuentas y mantiene su propio período y definición.