 Creditos
 Bus.Valor
 Conectar
 Bus.User

CAF gana 131 millones de euros en los nueve primeros meses de 2026
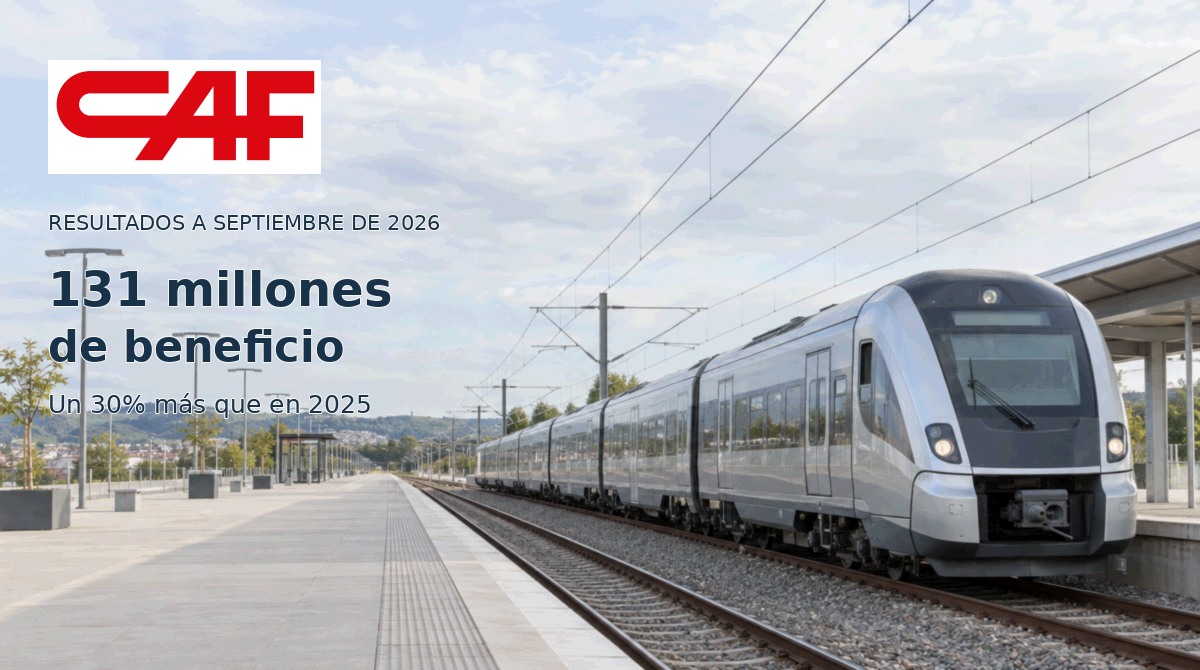


CAF cerró los nueve primeros meses de 2026 con un beneficio atribuible a la entidad controladora de 131 millones de euros, un 30% más que en el mismo periodo de 2025. Las ventas consolidadas alcanzaron 3.649 millones, con un crecimiento del 15%, y el resultado de explotación, o EBIT, ascendió a 208 millones, un 29% más. El margen operativo avanzó del 5,1% al 5,7%.
Los datos financieros corresponden al grupo consolidado y al periodo acumulado enero a septiembre, no exclusivamente a julio a septiembre. Las cifras absolutas están redondeadas a millones de euros; los porcentajes interanuales comunicados se calculan sobre importes exactos sin redondear. Por ello, no se sustituyen esos porcentajes por los obtenidos al operar con las cantidades redondeadas.
Más actividad y una mejora del margen operativo
El crecimiento de las ventas estuvo especialmente apoyado en Solaris. El negocio de autobuses facturó 1.151 millones de euros, frente a 735 millones, un aumento del 57%. La actividad ferroviaria alcanzó 2.498 millones, frente a 2.430 millones, con un avance del 3%. Ambas líneas contribuyeron al crecimiento, aunque con ritmos diferentes.
En autobuses, las unidades entregadas aumentaron un 49% interanual y el conjunto de vehículos entregados tuvo un precio medio más elevado. En ferroviario, la expansión se apoyó en la fabricación de material rodante y en la prestación de servicios. La elevada base comparable de Solaris en el tramo final del año podría moderar las tasas de crecimiento: es una previsión, no un descenso ya registrado.
| Resultados consolidados en millones de euros | Enero a septiembre de 2026 | Enero a septiembre de 2025 |
|---|---|---|
| Cifra de negocios | 3.649 | 3.165 |
| Resultado de explotación EBIT | 208 | 161 |
| Margen EBIT | 5,7% | 5,1% |
| Resultado financiero | -32 | -26 |
| Ingresos financieros | 14 | 15 |
| Gastos financieros | -41 | -37 |
| Diferencias de cambio | -4 | -3 |
| Otros gastos e ingresos financieros | 0 | -1 |
| Resultado por el método de participación | 10 | 9 |
| Resultado antes de impuestos | 187 | 145 |
| Impuesto sobre beneficios | -53 | -40 |
| Resultado neto después de impuestos | 134 | 104 |
| Intereses minoritarios | 3,5 | 4,1 |
| Resultado atribuible a la controladora | 131 | 100 |
La mejora de 0,6 puntos porcentuales en el margen EBIT, junto con el crecimiento de actividad, permitió que el resultado operativo aumentara más que las ventas. El documento no ofrece un desglose de costes de personal, aprovisionamientos, servicios exteriores, amortizaciones ni un EBITDA de nueve meses. No se reconstruyen esas partidas a partir de la diferencia entre ventas y EBIT ni se denomina EBITDA al resultado operativo.
El beneficio crece pese al mayor saldo financiero negativo
El resultado financiero fue negativo en 32 millones de euros, frente a 26 millones de saldo negativo un año antes. Los ingresos financieros descendieron de 15 a 14 millones y los gastos financieros aumentaron de 37 a 41 millones. Las diferencias de cambio aportaron cuatro millones negativos. Se conservan las rúbricas tal como aparecen, sin forzar su suma sobre cantidades redondeadas.
El resultado de entidades valoradas por el método de participación fue de 10 millones. El beneficio antes de impuestos ascendió a 187 millones de euros, un 29% más, y el gasto por impuesto sobre beneficios fue de 53 millones. El resultado después de impuestos alcanzó 134 millones, con un aumento comunicado del 28%. Tras los intereses minoritarios, el beneficio atribuible a CAF fue de 131 millones, un 30% más. El gasto fiscal de la cuenta no equivale al impuesto efectivamente pagado en caja.
La contratación ferroviaria impulsa una cartera de 17.502 millones
La contratación total fue de 4.916 millones de euros, frente a 4.049 millones, un 21% más. El negocio ferroviario captó 4.133 millones, frente a 2.442 millones, mientras que autobuses registró 783 millones, frente a 1.607 millones. La ratio entre contratación y ventas del grupo, o book to bill, fue de 1,3 veces; por negocios, de 1,7 en ferroviario y de 0,7 en autobuses.
| Indicadores por negocio en millones de euros | Ferroviario | Autobuses | Grupo |
|---|---|---|---|
| Ventas de enero a septiembre de 2026 | 2.498 | 1.151 | 3.649 |
| Ventas de enero a septiembre de 2025 | 2.430 | 735 | 3.165 |
| Contratación de enero a septiembre de 2026 | 4.133 | 783 | 4.916 |
| Contratación de enero a septiembre de 2025 | 2.442 | 1.607 | 4.049 |
| Cartera a septiembre de 2026 | 15.517 | 1.985 | 17.502 |
| Cartera al cierre de 2025 | 13.882 | 2.353 | 16.235 |
La cartera aumentó un 8% respecto al cierre de 2025, hasta 17.502 millones de euros. Ferroviario creció un 12% y autobuses redujo su cartera un 16%, por la elevada ejecución y el menor ritmo de adjudicaciones. La relación cartera sobre ventas del grupo es de 3,9 veces y está calculada sobre las ventas de todo 2025, no sobre los ingresos acumulados de nueve meses de 2026.
La cartera no incorpora la adjudicación anunciada para rehabilitación y mantenimiento del metro de El Cairo, cercana a 500 millones, ni las opciones futuras ejecutables por los clientes asociadas a contratos, superiores a 10.000 millones. No se añaden esas cantidades a la cartera en firme. Una opción pendiente no es un pedido ejecutado ni un ingreso reconocido.
Los mercados europeos representaron el 91% de la contratación: España, el 10%, y el resto de Europa, el 81%. América aportó un 4% y Asia Pacífico y el resto del mundo un 5%. Es una distribución de pedidos captados, no de ventas o beneficios por geografía. Solaris captó 952 autobuses y el 83% de esas unidades correspondió a soluciones de cero emisiones.
Contratos firmados y avances industriales
Entre los contratos del tercer trimestre figura el acuerdo con Srbijavoz en Serbia para suministrar 30 trenes de cercanías y prestar su mantenimiento integral durante dos años, por más de 300 millones de euros. El acuerdo con Île de France Mobilités contempla 15 unidades tren tranvía para la región de París, por más de 150 millones. Las opciones adicionales de repuestos o trenes se mantienen como ejecutables a futuro, sin presentarlas como suministros ya contratados en firme.
CAF presentó el Civity BEMU y continúa ejecutando el proyecto para VRR y NWL en Alemania, que incluye 76 unidades y 30 años de mantenimiento. La primera unidad alcanzó 273 kilómetros de autonomía en modo batería durante las pruebas. Ese dato corresponde a una prueba concreta y no se convierte en una autonomía garantizada para cualquier condición de servicio.
Solaris presentó en Chicago el Urbino 40 electric desarrollado para Norteamérica. Las primeras entregas a King County Metro Seattle y a la agencia de transporte de San Francisco se sitúan en las próximas semanas según la actualización; se describen como previstas, no como entregas ya efectuadas.
Perspectivas y límites de la información financiera disponible
CAF mantiene para 2026 una ratio contratación sobre ventas de al menos una vez, crecimiento de ventas de un dígito alto respecto a 2025 y mejora de rentabilidad en EBIT y resultado neto. El dividendo se plantea en línea con la evolución de resultados, sin un importe concreto comunicado en esta actualización, y se prevé estabilidad de la ratio de deuda financiera neta sobre EBITDA respecto a 2025. Estos objetivos no equivalen a resultados alcanzados ni a un dividendo aprobado por una cifra determinada.
Las perspectivas excluyen potenciales operaciones inorgánicas y descansan en una hipótesis de estabilidad económica y geopolítica. El nuevo Plan Estratégico 2030 está previsto para el 22 de diciembre de 2026. Su presentación futura no implica que se hayan publicado ya sus objetivos detallados.
El comunicado no incorpora balance, deuda y caja de septiembre, inversión en circulante, capex ni estado de flujos completo de nueve meses. Los documentos semestrales a los que remite para definir las medidas alternativas corresponden a junio: se utilizan únicamente para comprender esas definiciones, no para rellenar las cifras ausentes de septiembre. Tampoco se extrapolan deuda, liquidez o flujos a partir del beneficio. La ausencia de ese detalle limita la evaluación de la conversión en caja y de la situación financiera al cierre del periodo.
Opinión final
Mi valoración es favorable sobre la evolución operativa de CAF: el beneficio y el EBIT crecen más que los ingresos y el margen mejora, por lo que no se trata únicamente de vender más. La contratación y la cartera ferroviaria también ofrecen una base importante para la actividad futura. Sin embargo, la cartera no es caja ni beneficio garantizado y su valor dependerá de la ejecución de los proyectos en costes y plazos.
El punto que seguiría con más atención es el equilibrio entre el fuerte crecimiento actual de Solaris y su menor contratación y cartera. Esa diferencia no demuestra por sí sola un deterioro futuro, pero sí aconseja comprobar la reposición de pedidos y la evolución de entregas en los próximos periodos. También importa que el resultado financiero es más negativo y que esta actualización no permite contrastar plenamente la conversión del beneficio en efectivo. Mi conclusión es que hay una mejora empresarial verificable, con riesgos de ejecución y una evaluación financiera todavía incompleta a septiembre. Esta opinión no constituye una recomendación de inversión ni una previsión de cotización.