 Creditos
 Bus.Valor
 Conectar
 Bus.User

The RealReal eleva sus ingresos a 206,1 millones de dólares en el tercer trimestre de 2026
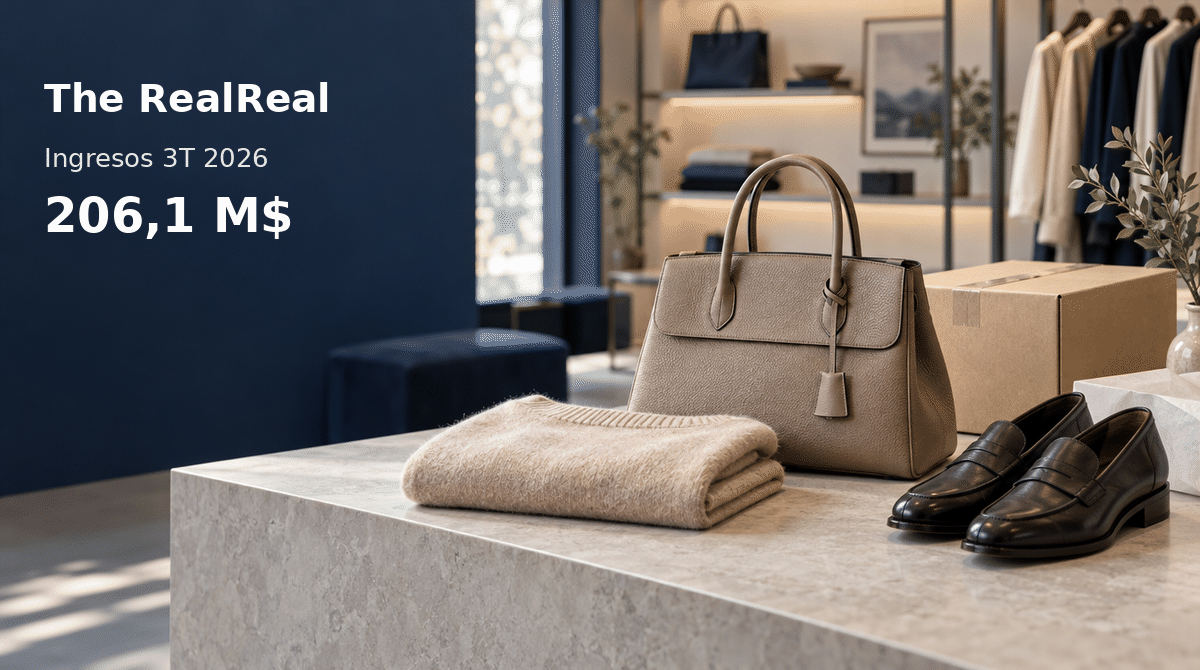


The RealReal cerró el tercer trimestre de 2026 con ingresos de 206,116 millones de dólares, frente a 173,573 millones en el mismo período de 2025. El avance interanual, cercano al 19%, se acompañó de un aumento de la actividad de su plataforma de reventa de artículos de lujo y de un resultado operativo positivo. La compañía, cotizada en Nasdaq con el símbolo REAL, también elevó sus objetivos para el conjunto del ejercicio.
Más operaciones y crecimiento de los ingresos
El valor bruto de las mercancías comercializadas, o GMV, alcanzó 641,502 millones de dólares, frente a 519,814 millones un año antes, un crecimiento del 23% redondeado. Esta magnitud refleja el volumen de mercancías y no debe confundirse con los ingresos contables de la empresa.
Los pedidos pasaron de 890.000 a 1.020.000, mientras que la métrica de compradores activos aumentó de 1.024.000 a 1.152.000. El importe medio por pedido fue de 629 dólares, frente a 584 dólares en el tercer trimestre de 2025. Son indicadores de actividad distintos que complementan la evolución de la facturación.
La consignación aportó 159,145 millones de dólares de ingresos, frente a 134,429 millones. Las ventas directas sumaron 27,381 millones, comparadas con 22,928 millones, y los servicios de envío generaron 19,590 millones, frente a 16,216 millones. La consignación continuó siendo la principal partida de ingresos.
Mejora operativa y efecto contable sobre el beneficio
El beneficio bruto ascendió a 154,402 millones de dólares, desde 128,920 millones. El margen bruto se situó en el 74,9%, con una mejora de 64 puntos básicos, equivalente a 0,64 puntos porcentuales. Los gastos operativos aumentaron de 136,470 a 152,930 millones, pero quedaron por debajo del beneficio bruto del trimestre.
El resultado de explotación fue positivo en 1,472 millones de dólares, frente a una pérdida operativa de 7,550 millones un año antes. El beneficio neto atribuible a los accionistas comunes alcanzó 16,006 millones de dólares, frente a pérdidas de 54,051 millones en el período comparable.
El cambio del resultado neto no corresponde únicamente a la actividad comercial. La variación del valor razonable del pasivo asociado a warrants aportó un ingreso contable de 21,224 millones de dólares, mientras que en el tercer trimestre de 2025 había supuesto un cargo de 43,928 millones. Los gastos por intereses fueron de 7,483 millones, frente a 7,085 millones. La distinción entre explotación y partidas financieras resulta esencial para interpretar las cuentas.
El EBITDA ajustado alcanzó 17,010 millones de dólares, frente a 9,294 millones, con un margen del 8,3%, comparado con el 5,4% anterior. Se trata de una medida no GAAP que excluye, entre otros conceptos, remuneración en acciones y cambios en el valor razonable de los warrants; no equivale al beneficio neto ni sustituye al resultado contable.
La generación de caja ofrece una lectura diferente
En el trimestre, el flujo de caja de las actividades operativas fue de 24,976 millones de dólares, frente a 19,330 millones. Tras descontar compras de inmovilizado y desarrollo de software capitalizado, el flujo de caja libre quedó en 11,268 millones, por debajo de los 13,718 millones del año anterior. La mejora del beneficio no se trasladó, por tanto, a un aumento de esta última magnitud.
En los nueve primeros meses, los ingresos sumaron 588,402 millones de dólares, frente a 498,794 millones. El resultado operativo acumulado siguió siendo negativo en 3,085 millones, aunque mejoró respecto a las pérdidas de 30,206 millones de 2025. El beneficio neto acumulado fue de 27,709 millones, frente a una pérdida de 3,017 millones.
El flujo de caja operativo acumulado fue positivo en 9,968 millones de dólares, pero el flujo de caja libre de los nueve meses continuó siendo negativo en 22,079 millones. Al 30 de septiembre, el efectivo y equivalentes ascendían a 130,405 millones, frente a 151,231 millones al cierre de 2025. El efectivo restringido, contabilizado por separado, era de 14,777 millones.
Objetivos revisados para el cierre de 2026
Para el conjunto de 2026, The RealReal prevé ingresos de entre 806 y 810 millones de dólares y un EBITDA ajustado de entre 71,1 y 72,6 millones. El intervalo previsto de GMV se sitúa entre 2.585 y 2.600 millones de dólares.
Para el cuarto trimestre, los objetivos contemplan ingresos de entre 218 y 222 millones de dólares, un GMV de entre 720 y 735 millones y un EBITDA ajustado de entre 27,5 y 29 millones. Estos intervalos son previsiones y no resultados alcanzados. Las cuentas trimestrales y acumuladas presentadas no están auditadas.