 Creditos
 Bus.Valor
 Conectar
 Bus.User

Ebro Foods gana 150,073 millones de euros en los nueve primeros meses de 2026
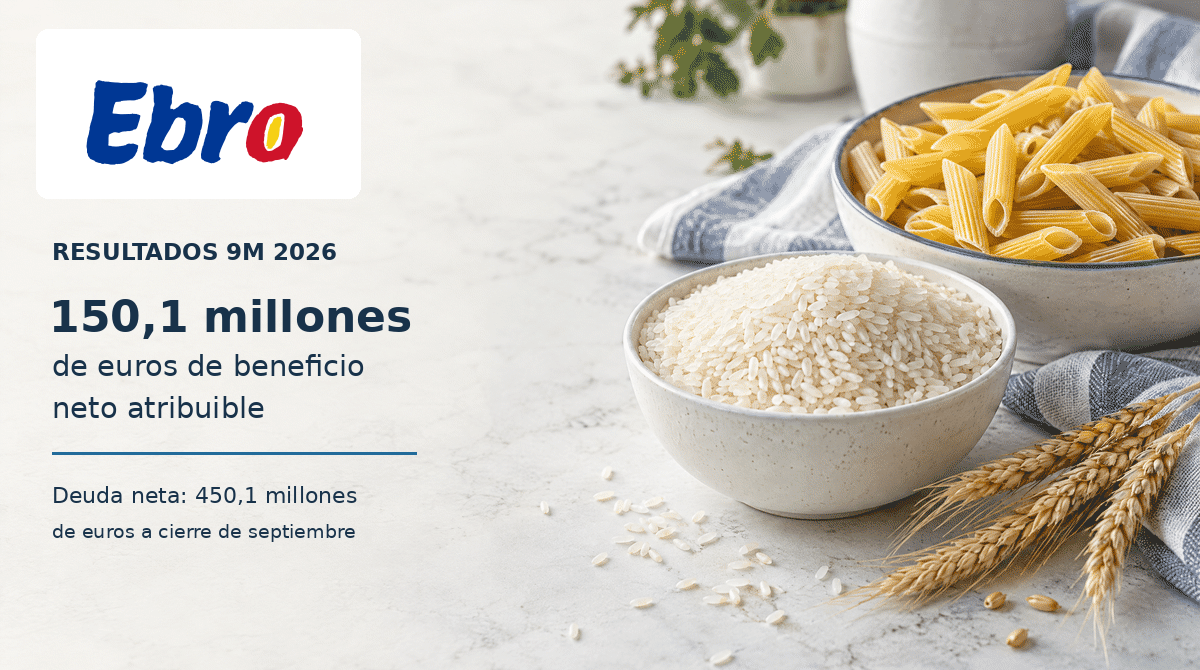


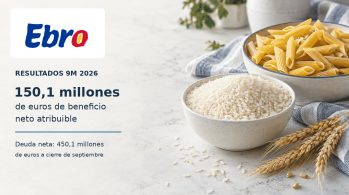
Ebro Foods obtuvo un beneficio neto atribuido a la sociedad dominante de 150,073 millones de euros entre enero y septiembre de 2026, frente a 154,302 millones en el mismo período de 2025. La caída interanual comunicada fue del 2,7 %. Los ingresos consolidados ascendieron a 2.223,912 millones, un 2,3 % menos, mientras que el EBITDA ajustado se situó en 306,997 millones, con un descenso del 1,4 %.
La deuda neta cerró septiembre en 450,081 millones de euros, frente a 529,393 millones al cierre de diciembre de 2025. La reducción acumulada comunicada fue de 79,3 millones, en un período que incluye pagos del dividendo anual por 111,6 millones y la adquisición de Best Rice por 47 millones de dólares. Las cifras de resultados son acumuladas de los nueve meses, no importes correspondientes únicamente al tercer trimestre.
Ventas y resultados consolidados hasta septiembre
El margen de EBITDA ajustado fue del 13,8 %, frente al 13,7 % del año anterior, aunque el importe absoluto de esta medida de resultado descendió. El EBIT ajustado alcanzó 221,242 millones de euros, un 3,0 % menos, y el resultado operativo se situó en 216,952 millones, con una caída del 7,7 %. El resultado antes de impuestos fue de 216,087 millones, un 7,9 % inferior al del período comparable.
| Magnitud | 9M 2025 | 9M 2026 | Variación comunicada |
|---|---|---|---|
| Ventas | 2.275.976 | 2.223.912 | -2,3 % |
| Publicidad | 72.323 | 72.913 | 0,8 % |
| EBITDA ajustado | 311.463 | 306.997 | -1,4 % |
| Margen EBITDA ajustado | 13,7 % | 13,8 % | No indicada |
| EBIT ajustado | 228.098 | 221.242 | -3,0 % |
| Resultado operativo | 235.085 | 216.952 | -7,7 % |
| Resultado antes de impuestos | 234.620 | 216.087 | -7,9 % |
| Beneficio neto atribuido | 154.302 | 150.073 | -2,7 % |
| ROCE ajustado | 13,3 % | 13,3 % | No indicada |
El gasto en publicidad consolidado ascendió a 72,913 millones, frente a 72,323 millones. El efecto del tipo de cambio sobre el EBITDA ajustado comunicado fue negativo en 4,9 millones. También se cuantificó en 22,5 millones el sobrecoste acumulado de energía y envases plásticos, sin que ese sobrecoste se hubiera trasladado a los precios hasta la fecha de la presentación.
La referencia al beneficio neto debe conservar su perímetro: es el resultado atribuido a la dominante, no una cifra identificada como resultado neto total del conjunto de sociedades y sus minoritarios. La tabla financiera expresa 150.073 miles de euros, mientras que el texto de la presentación utiliza 150,0 millones. Se mantienen ambas expresiones por separado, sin modificar el importe de la tabla ni fabricar una conciliación entre ellas.
Arroz mejora el resultado pese al descenso de la facturación
La división de arroz registró ventas de 1.708,725 millones de euros, frente a 1.766,326 millones, una caída del 3,3 %. Su EBITDA ajustado aumentó un 2,4 %, hasta 255,405 millones, y el margen pasó del 14,1 % al 14,9 %. El resultado operativo alcanzó 195,705 millones, un 2,7 % más.
La inversión publicitaria de esta división creció un 8,8 %, hasta 49,260 millones. Se comunicaron impactos cambiarios negativos de 28,7 millones en ventas y de 4,9 millones en EBITDA ajustado. La facturación del negocio y la consolidada del grupo son magnitudes de distintos perímetros y no deben sumarse a otros datos sin los ajustes correspondientes.
| Negocio y magnitud | 9M 2025 | 9M 2026 | Variación comunicada |
|---|---|---|---|
| Arroz, ventas | 1.766.326 | 1.708.725 | -3,3 % |
| Arroz, EBITDA ajustado | 249.382 | 255.405 | 2,4 % |
| Arroz, margen EBITDA ajustado | 14,1 % | 14,9 % | No indicada |
| Arroz, resultado operativo | 190.534 | 195.705 | 2,7 % |
| Pasta, ventas | 510.976 | 518.705 | 1,5 % |
| Pasta, EBITDA ajustado | 75.085 | 63.857 | -15,0 % |
| Pasta, margen EBITDA ajustado | 14,7 % | 12,3 % | No indicada |
| Pasta, resultado operativo | 58.894 | 34.616 | -41,2 % |
Entre los indicadores comerciales comunicados figuran una cuota del 25 % en microondas en Francia y del 23,3 % en la categoría de arroz listo para consumir en Estados Unidos. Tilda registró crecimiento del 7 % en microondas en Reino Unido y del 21 % en Oriente Medio. Son datos específicos de marcas, categorías y mercados, no tasas de crecimiento del grupo entero.
La compra de Best Rice por 47 millones de dólares se cerró durante el tercer trimestre. La integración en Riviana y las sinergias previstas se distinguen de ese cierre ejecutado: no se aporta una cifra de ahorro ya realizado que pueda atribuirse a la adquisición.
Pasta crece en ventas y reduce su rentabilidad
La división de pasta elevó sus ingresos un 1,5 %, hasta 518,705 millones de euros. Su EBITDA ajustado descendió un 15,0 %, hasta 63,857 millones, y el margen bajó al 12,3 %, desde el 14,7 %. El EBIT ajustado se redujo un 26,7 %, hasta 35,647 millones.
El resultado operativo cayó un 41,2 %, hasta 34,616 millones. La comparación de este resultado incluye en el ejercicio anterior una plusvalía extraordinaria de 12 millones por la venta de un almacén en Francia. No se elimina esa operación del comparativo ni se calcula un resultado alternativo no comunicado.
El gasto publicitario de Pasta fue de 24,137 millones, un 11,3 % menos, sin incluir la campaña en España de apoyo al lanzamiento de los gnocchi. El impacto cambiario comunicado en la facturación fue negativo en 1,1 millones. El impacto indicado de los aranceles y de la debilidad del dólar sobre la rentabilidad de las exportaciones de las filiales europeas a Estados Unidos ascendió a 4 millones en el acumulado.
En inversión productiva, comenzaron los trabajos de preparación de la planta de St. Charles, en Missouri, adquirida para Bertagni. El inicio progresivo de la producción local se fija como objetivo para 2027, no como actividad ya puesta en marcha. Las nuevas líneas y el almacén automatizado de Garofalo suponen una inversión comunicada de 79 millones, con finalización prevista para finales de 2027; ese importe no se identifica como capex ya pagado en los nueve meses.
Menor deuda neta, inversión y remuneración pagada
La deuda neta descendió hasta 450,081 millones de euros, frente a 578,499 millones a septiembre de 2025. La caída interanual comunicada fue del 22,2 %. La deuda neta media, calculada como una media móvil de doce meses, fue de 490,866 millones, frente a 602,425 millones, y no equivale al saldo de cierre.
| Magnitud | Septiembre 2025 | Diciembre 2025 | Septiembre 2026 |
|---|---|---|---|
| Deuda neta | 578.499 | 529.393 | 450.081 |
| Deuda neta media | 602.425 | 600.621 | 490.866 |
| Fondos propios | 2.216.593 | 2.304.765 | 2.418.577 |
| Apalancamiento sobre deuda neta | 26,1 % | 23,0 % | 18,6 % |
| Apalancamiento sobre deuda neta media | 27,2 % | 26,1 % | 20,3 % |
La presentación cuantifica la disminución del circulante frente al cierre de 2025 en 59,3 millones de euros. El capex acumulado fue de 111 millones, incluyendo la compra de la planta de Missouri. La definición utilizada para capex corresponde a pagos por inversiones en activos fijos productivos; no se confunde con el precio de Best Rice, expresado en dólares, ni se reconstruye a partir de estos importes un flujo de caja total.
Los pagos del dividendo anual ascendieron a 111,6 millones. Se trata de remuneración ya pagada recogida en la evolución de la deuda, no de un nuevo dividendo aprobado en esta comunicación. El impuesto de sociedades de los nueve meses se cifra en 55,9 millones, sin utilizar esa referencia para reconstruir un resultado neto consolidado total no desglosado.
La contabilización de opciones de venta de los minoritarios de algunos negocios asciende a 159 millones, tras la adquisición del 100 % de Bertagni. La deuda contabilizada en relación con los arrendamientos bajo NIIF 16 asciende a 43 millones. Ambos datos se mantienen como componentes comunicados y no se añaden de nuevo al saldo de deuda neta.
El anexo de deuda identifica 300,540 millones de pasivos financieros no corrientes y 436,706 millones de otros pasivos financieros corrientes. La tesorería y otros activos líquidos ascienden a 285,667 millones. Para obtener su medida de deuda neta se consideran también préstamos a asociadas, fianzas y derivados; por ello, el saldo neto no equivale simplemente a la suma de las dos partidas de pasivo menos la tesorería.
Ajustes del resultado y previsiones para el cierre de 2026
El EBITDA ajustado excluye resultados considerados extraordinarios o no recurrentes. El EBIT ajustado descuenta además las amortizaciones. En los nueve meses de 2026, estas últimas fueron de 85,755 millones de euros, frente a 83,365 millones en 2025. El resultado operativo incorpora 4,995 millones de ingresos no recurrentes y 9,285 millones de gastos no recurrentes.
| Concepto | 9M 2025 | 9M 2026 |
|---|---|---|
| EBITDA ajustado | 311.463 | 306.997 |
| Amortizaciones | -83.365 | -85.755 |
| EBIT ajustado | 228.098 | 221.242 |
| Ingresos no recurrentes | 14.202 | 4.995 |
| Gastos no recurrentes | -7.215 | -9.285 |
| Resultado operativo | 235.085 | 216.952 |
Para el conjunto de 2026, la previsión comunicada de EBITDA ajustado se sitúa entre 410 y 415 millones de euros, con un impacto cambiario previsto de entre 4 y 5 millones. Es un rango de estimación para el cierre anual, no un resultado ya obtenido. La posible mejora anual de alrededor de 30 millones mencionada en un escenario de superación de la crisis energética es condicional y no constituye un ahorro ejecutado ni una garantía de resultado.
El grupo analiza otras posibles inversiones que podrían cerrarse en el primer trimestre de 2027. Su análisis no equivale a acuerdos definitivos ni a adquisiciones consumadas. Las previsiones productivas y financieras están separadas de las operaciones y cifras efectivamente comunicadas para enero a septiembre de 2026.
El detalle disponible no aporta un balance completo de activos y pasivos, un estado integral de flujos de efectivo ni el desglose completo del resultado financiero y de todos los costes. No se rellenan esos apartados con estimaciones, diferencias aritméticas o datos de otros períodos. Las medidas ajustadas, el ROCE y la deuda neta conservan sus definiciones específicas y el análisis se refiere al grupo consolidado, no a unas cuentas individuales de la dominante.