 Creditos
 Bus.Valor
 Conectar
 Bus.User

Aena gana 1.774,7 millones de euros en los nueve primeros meses de 2026
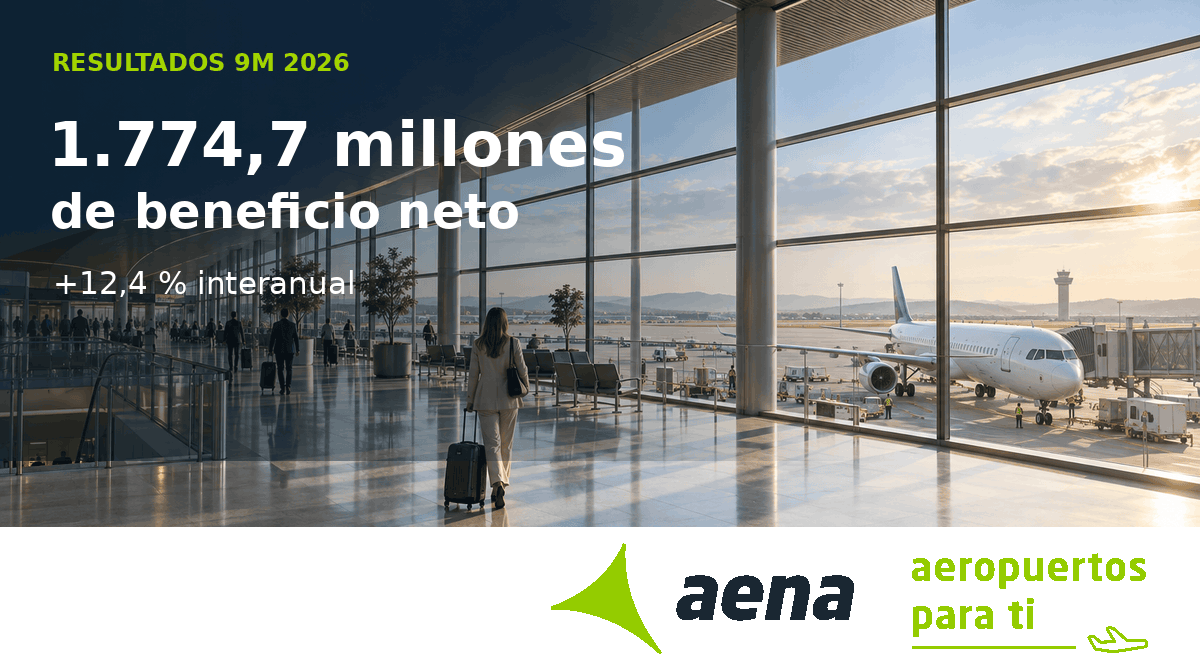


El grupo aeroportuario cerró el período de enero a septiembre con un beneficio atribuible a los accionistas de la dominante de 1.774,7 millones de euros, frente a 1.579,4 millones un año antes. El incremento interanual fue del 12,4 %. Los ingresos totales aumentaron un 10,4 % y el EBITDA creció un 6,8 %, mientras que el margen de esta última magnitud se situó por debajo del registrado en el mismo período de 2025.
Las cifras corresponden a información financiera no auditada de los nueve primeros meses de 2026. El beneficio atribuible no debe confundirse con el resultado consolidado total, que alcanzó 1.796,5 millones de euros, ni con los resultados individuales de la sociedad matriz.
Ingresos, costes y rentabilidad operativa
Los ingresos ordinarios ascendieron a 5.242,4 millones de euros, un 11,0 % más. Sumando otros ingresos operativos, el total llegó a 5.283,9 millones. Dentro de ese total se reconocieron 179,9 millones por servicios de construcción en las concesiones brasileñas, frente a 124,5 millones en 2025. Excluyendo estos servicios, los ingresos fueron de 5.104,0 millones, con un aumento del 9,5 %.
| Magnitud | 9M 2026 | 9M 2025 | Variación publicada |
|---|---|---|---|
| Ingresos totales | 5.283,9 | 4.785,2 | +10,4 % |
| Aprovisionamientos | -121,9 | -121,4 | +0,4 % en gasto |
| Gastos de personal | -570,2 | -507,7 | +12,3 % en gasto |
| Otros gastos de explotación | -1.495,3 | -1.300,4 | +15,0 % en gasto |
| Amortización | -623,0 | -631,3 | -1,3 % en gasto |
| EBITDA reportado | 3.077,9 | 2.882,7 | +6,8 % |
| Margen EBITDA | 58,3 % | 60,2 % | |
| Resultado de explotación | 2.454,9 | 2.251,3 | +9,0 % |
| Margen de explotación | 46,5 % | 47,0 % |
El OPEX, definido como la suma de aprovisionamientos, personal y otros gastos de explotación, fue de 2.187,4 millones de euros, un 13,4 % más. El conjunto de gastos de explotación, incluyendo amortizaciones y las demás partidas de la cuenta, alcanzó 2.829,0 millones, con un crecimiento del 11,7 %. Los gastos de construcción brasileños tuvieron un importe equivalente al de los ingresos de construcción y un efecto neutro en EBITDA.
En la matriz, el gasto de mantenimiento alcanzó 218,0 millones de euros; el de seguridad, 221,2 millones; y el de gestión de salas VIP, 54,9 millones. Sus aumentos publicados fueron del 19,3 %, 9,2 % y 33,3 %, respectivamente. La amortización consolidada bajó en 8,3 millones, hasta 623,0 millones.
La comparación del EBITDA incorpora en 2025 compensaciones de seguros de 42,9 millones de euros por la reconstrucción del aparcamiento de Luton. Sin esa partida en el período comparativo, el crecimiento del EBITDA habría sido del 8,4 %. Excluyendo además los servicios de construcción, el margen publicado sería del 60,3 %, frente al 60,9 %. Son medidas ajustadas y no sustituyen al EBITDA y al margen reportados.
Resultado financiero, impuestos y beneficio atribuible
El resultado financiero neto fue negativo en 89,5 millones de euros, frente a un gasto neto de 124,3 millones un año antes. Los ingresos financieros subieron a 107,1 millones y los gastos financieros a 214,9 millones; otros ingresos financieros netos aportaron 18,3 millones.
| Magnitud | 9M 2026 | 9M 2025 |
|---|---|---|
| Resultado financiero neto | -89,5 | -124,3 |
| Resultado de entidades por puesta en equivalencia | 26,7 | 27,6 |
| Deterioro de entidades por puesta en equivalencia | -1,3 | -3,2 |
| Resultado antes de impuestos | 2.390,8 | 2.151,4 |
| Impuesto sobre las ganancias | -594,3 | -530,2 |
| Resultado consolidado total | 1.796,5 | 1.621,2 |
| Resultado de participaciones no dominantes | 21,7 | 41,8 |
| Beneficio atribuible a los accionistas de la dominante | 1.774,7 | 1.579,4 |
| Beneficio básico y diluido por acción, euros | 1,18 | 1,05 |
El beneficio antes de impuestos aumentó un 11,1 %, mientras que el gasto fiscal creció un 12,1 %. El resultado consolidado total avanzó un 10,8 %. La parte atribuida a participaciones no dominantes fue de 21,7 millones de euros, frente a 41,8 millones en el período comparativo.
Negocios y actividad por mercados
La red en España registró 257,2 millones de pasajeros, un 4,1 % más. Madrid-Barajas alcanzó 53,4 millones, Barcelona-El Prat 45,6 millones y Palma de Mallorca 28,6 millones. El grupo contabilizó 309,9 millones de pasajeros, con un crecimiento del 4,1 %; esta comparación incluye el tráfico de enero a septiembre de Leeds Bradford en ambos ejercicios, aunque su integración en el grupo tuvo lugar el 7 de mayo de 2026.
| Actividad | Ingresos totales | Variación ingresos | EBITDA | Variación EBITDA |
|---|---|---|---|---|
| Aeronáutica | 2.781,3 | +8,8 % | 1.393,0 | +8,3 % |
| Comercial | 1.574,1 | +7,4 % | 1.297,5 | +6,4 % |
| Servicios inmobiliarios | 109,7 | +11,7 % | 84,6 | +17,7 % |
| Internacional | 808,8 | +23,4 % | 305,0 | -0,6 % |
Los ingresos ordinarios comerciales fueron de 1.561,0 millones de euros. Entre sus líneas, los servicios VIP alcanzaron 197,8 millones, un 30,4 % más, y los aparcamientos 181,3 millones, un 9,8 % más. Las tiendas libres de impuestos aportaron 404,1 millones, con una variación del 0,6 %, y la restauración 300,9 millones, un 7,5 % más. Son ingresos del operador aeroportuario, no ventas totales de los establecimientos.
El margen EBITDA fue del 50,1 % en aeronáutica, del 82,4 % en comercial y del 77,1 % en servicios inmobiliarios. En el segmento internacional se situó en el 37,7 %, frente al 46,8 % en 2025. Sus ingresos, sin servicios de construcción, fueron de 628,9 millones de euros, un 18,5 % más.
Luton contribuyó con 348,8 millones de euros de ingresos y 140,5 millones de EBITDA. Las aportaciones de ANB fueron de 96,1 millones y 55,3 millones, y las de BOAB de 319,0 millones y 96,3 millones. Augusta aportó 42,9 millones de ingresos y 19,7 millones de EBITDA desde su adquisición; Leeds Bradford se consolida por integración global y Newcastle por el método de la participación.
Balance, deuda y liquidez
A 30 de septiembre de 2026, el activo consolidado ascendía a 19.712,7 millones de euros y el patrimonio neto a 9.657,0 millones. Las comparaciones del balance corresponden al cierre de diciembre de 2025, no a septiembre de ese año.
| Magnitud | 30 septiembre 2026 | 31 diciembre 2025 |
|---|---|---|
| Activo total | 19.712,7 | 18.192,6 |
| Patrimonio neto | 9.657,0 | 9.154,6 |
| Activo corriente | 3.606,3 | 3.334,7 |
| Pasivo corriente | 2.713,7 | 1.772,2 |
| Clientes y otros activos corrientes | 1.029,2 | 866,1 |
| Deuda financiera bruta | 7.933,9 | 7.556,7 |
| Efectivo y equivalentes | 2.088,7 | 2.047,7 |
| Deuda financiera neta | 5.845,2 | 5.509,0 |
| Deuda financiera neta / EBITDA de últimos doce meses | 1,47 veces | 1,46 veces |
El pasivo corriente aumentó un 53,1 %. La deuda financiera corriente pasó de 864,1 millones de euros a 1.287,4 millones, mientras que los pasivos por impuesto corriente pasaron de 12,2 millones a 471,5 millones. El saldo de clientes y otros activos corrientes aumentó en 163,1 millones.
La matriz, bajo el Plan General de Contabilidad, presentaba una deuda financiera neta de 4.426,5 millones de euros, frente a 4.467,8 millones al cierre de 2025, y una ratio de endeudamiento de 1,23 veces, frente a 1,31 veces. El informe recoge también para la matriz una deuda neta bajo NIIF de 4.440,2 millones: se trata de bases contables diferentes que deben mantenerse separadas.
Las disponibilidades de caja y facilidades crediticias del grupo totalizaban 4.276,4 millones de euros. Esta magnitud incluye financiación disponible y no equivale al efectivo del balance. El tipo de interés medio de la deuda del grupo fue del 4,32 %, frente al 2,88 % de 2025; para la matriz, los porcentajes fueron del 2,56 % y del 2,34 %.
Generación de caja, inversión y dividendos pagados
El flujo de explotación generó 2.811,3 millones de euros, un 11,3 % más. Las actividades de inversión utilizaron 1.073,7 millones y las de financiación 1.709,6 millones. La variación de capital circulante incluida en el flujo de explotación fue positiva en 7,6 millones, frente a una variación negativa de 31,2 millones un año antes. El efectivo aumentó en 41,0 millones desde el inicio del ejercicio, incluyendo el efecto de los tipos de cambio.
Las inversiones pagadas en inmovilizado material, intangibles e inversiones inmobiliarias sumaron 790,0 millones de euros, frente a 716,6 millones en 2025. De ese importe, 518,7 millones correspondieron a la red española y 200,5 millones a BOAB. La inversión ejecutada en Aena fue de 438,7 millones, una magnitud distinta de la inversión pagada.
La inversión total de ADI en Augusta fue de 343,5 millones de euros. El informe distingue el coste final de la transacción, de 340,0 millones, y la posterior participación en una ampliación de capital. En el estado de flujos, el pago por inversiones en empresas del grupo y asociadas fue de 257,6 millones, neto del efectivo incorporado con las nuevas filiales; no debe equipararse al coste bruto de la operación.
El grupo pagó dividendos por 1.646,4 millones de euros. De ellos, 1.635,0 millones correspondieron al dividendo de Aena con cargo al beneficio de 2025 y 11,4 millones a participaciones no dominantes de Luton. Son distribuciones ya pagadas durante el período, no un nuevo dividendo anunciado sobre los resultados de nueve meses.
Marco regulatorio y hechos posteriores
El DORA III, aprobado el 15 de septiembre de 2026, regula el período 2027 a 2031. Establece una variación anual del ingreso máximo por pasajero del 0,33 % respecto a 2026 y una inversión regulada aprobada de 9.991 millones de euros. El documento prevé 363 millones de pasajeros en 2031 y 1.763 millones en el conjunto del quinquenio. Estas cifras son previsiones y un marco de inversión aprobado, no tráfico alcanzado ni desembolsos ejecutados.
Después del cierre, el 6 de octubre, ADI completó la adquisición del 100 % de la concesionaria de Río de Janeiro–Galeão. Se abonaron 1.554,6 millones de reales brasileños, equivalentes a 257,2 millones de euros al cambio cubierto. El resto del importe comprometido se estima pagadero en el cuarto trimestre; la financiación local por 1.800 millones de reales se firmó el 22 de octubre. La concesión se extiende hasta mayo de 2039. Estos acontecimientos posteriores no se incorporan como actividad realizada durante enero a septiembre.
Diferencias de presentación que deben mantenerse separadas
El apéndice trimestral denomina «resultado del período consolidado» a una cifra acumulada de 1.774,7 millones de euros. Sin embargo, la cuenta de resultados consolidada distingue expresamente un resultado total de 1.796,5 millones y un beneficio atribuible a la dominante de 1.774,7 millones. La noticia mantiene esta última distinción y no reconstruye las cifras trimestrales a partir de la etiqueta del apéndice.
Asimismo, ese apéndice muestra otros gastos de explotación acumulados de 1.245,0 millones de euros, frente a los 1.495,3 millones de la cuenta consolidada. El desglose de gastos de la matriz en la presentación recoge 1.090,9 millones, mientras que el desglose del informe de gestión recoge 1.087,9 millones. Se exponen como diferencias documentales sin conciliarlas ni atribuirles ajustes no explicados.
En actividad, la presentación utiliza un crecimiento doméstico del 1,6 % en sus cuadros de tráfico comercial, mientras que el informe de gestión recoge un 1,5 % en la distribución por áreas geográficas. Del mismo modo, el resumen de ventas comerciales de la presentación indica aumentos del 5,7 % en total y del 1,5 % por pasajero, frente al 6 % y al 2 % del texto del informe. Se conservan por separado los porcentajes comunicados, sin convertirlos en una única serie.